01
Divergências NF-e × EFD × SPED Contribuições
Cruzamentos automáticos do Fisco entre notas emitidas, escrituração fiscal e PIS/COFINS expõem o varejo e o atacado a autuações retroativas de até 5 anos.
Varejo, atacado e distribuição operam com altíssimo volume de NF-e, ICMS-ST entre estados, DIFAL, ressarcimentos e crédito acumulado. Compliance é o que separa margem saudável de autuação retroativa que consome anos de resultado.
O comércio gera o maior volume de documentos fiscais do país. É também onde a Receita e os fiscos estaduais conseguem cruzar dados em tempo real com mais eficiência. Mapeamos abaixo os gatilhos que mais geram autuação em operações de varejo, atacado e distribuição.
Cruzamentos automáticos do Fisco entre notas emitidas, escrituração fiscal e PIS/COFINS expõem o varejo e o atacado a autuações retroativas de até 5 anos.
Cadastros desatualizados de SKUs geram alíquotas erradas de ICMS, IPI e ICMS-ST — uma das maiores fontes de glosa de crédito e multa em operações de comércio.
Operações interestaduais de revenda acumulam ST pago a maior. Sem rotina de ressarcimento, milhões em crédito ficam parados no caixa da empresa.
Vendas para consumidor final em outros estados (e-commerce, marketplace, B2C) exigem cálculo correto do DIFAL. Erros aqui são detectados de forma quase imediata pelos fiscos estaduais.
Comércios com pauta tributária complexa acumulam saldos credores que nunca são monetizados. Isso é margem evaporando em silêncio todo mês.
Explore os pilares da conformidade fiscal aplicada ao comércio. Cada um atua antes do envio do SPED, blindando a operação e protegendo a margem em todos os canais de venda.
Antes da transmissão da EFD-ICMS/IPI e da EFD-Contribuições, validamos a coerência entre vendas, devoluções, ST retido, créditos e estoque — simulando os cruzamentos do Fisco para neutralizar autuações antes que existam.
O sistema identifica notas de devolução sem o estorno correto do ST, evitando glosa de crédito e multa de ofício sobre a operação revisada.
Analise o impacto financeiro real. O gráfico ilustra o percentual das multas aplicadas pelo Fisco em comparação com uma operação comercial protegida pelo compliance fiscal.
Comparativo de cenários (% de multa)
Divergências detectadas pelo cruzamento NF-e × EFD × SPED Contribuições × estoque.
Multa de ofício (75% a 150%) + juros SELIC.
Aplicada quando o Fisco entende que houve omissão de receita ou crédito indevido.
Multas qualificadas de até 225% e crime contra a ordem tributária.
A blindagem fiscal de uma operação comercial é construída em etapas. Interaja com a linha do tempo abaixo para entender como o compliance é estruturado dentro do seu modelo de negócio.
Diagnóstico inicial percorre cada canal (loja física, e-commerce próprio, marketplaces, atacado, B2B) e o mix de SKUs: NCM/CEST, regime do destinatário, exposição a ICMS-ST e DIFAL por estado de destino.
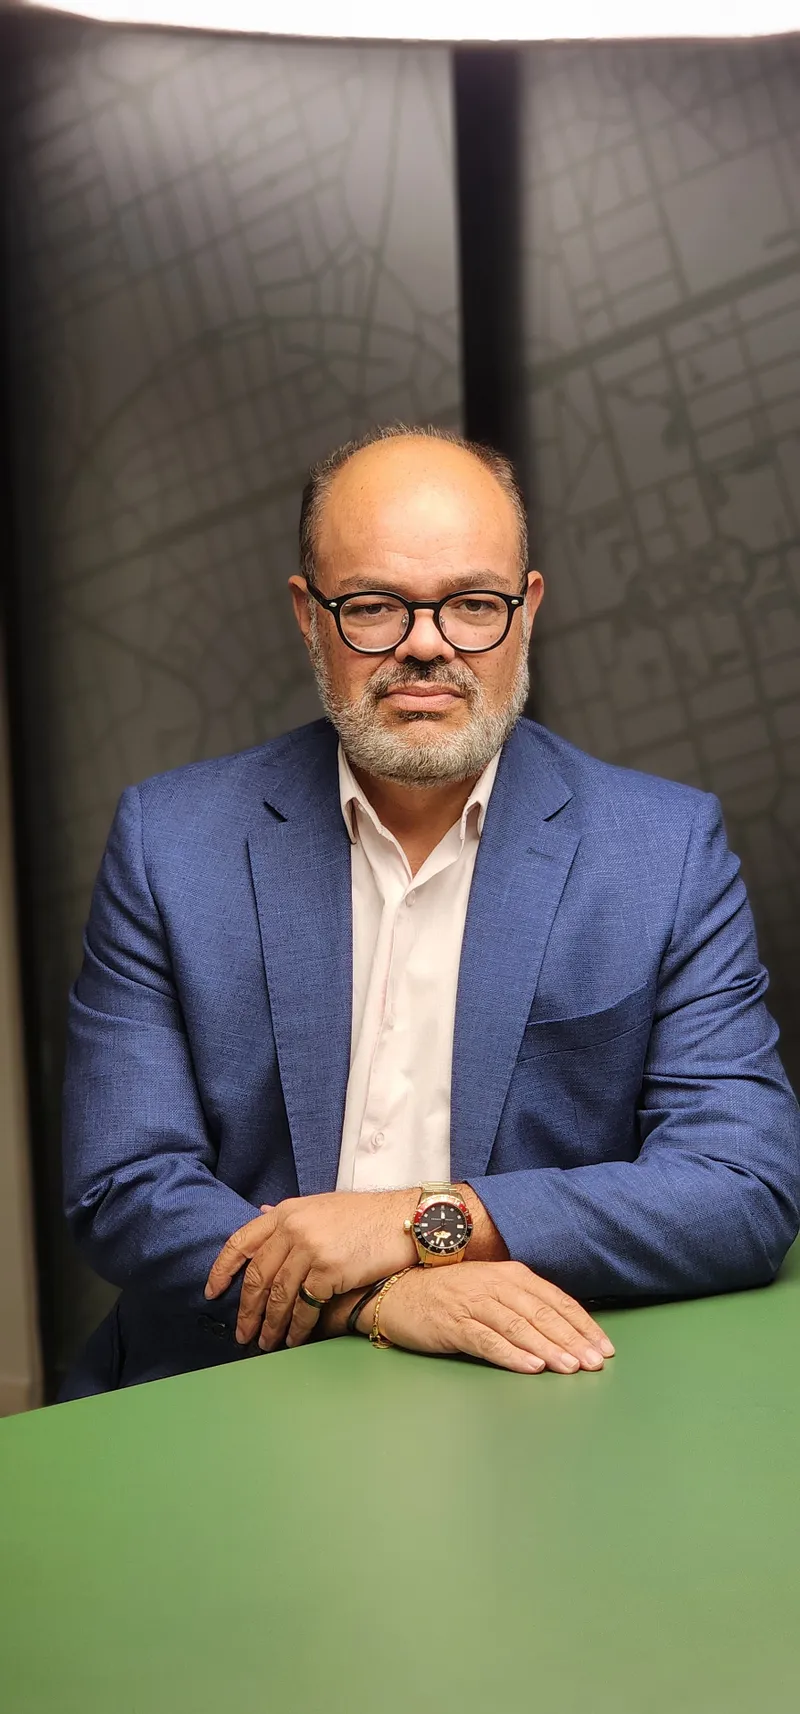
Advogado tributarista formado em 1995, com MBA Executivo Internacional em Direito da Empresa e da Economia (FGV/SP – University of Ohio) e especializações em Planejamento Tributário (IBPT) e Reforma Tributária (IBDT/USP e IBDF). Une direito, tecnologia e auditoria para blindar operações comerciais — varejo, atacado, e-commerce e distribuição — contra autuações federais e estaduais.
Conte-nos sobre sua operação de varejo, atacado, e-commerce ou distribuição. Nossa equipe entrará em contato em até 24h úteis com uma análise inicial sem custo.
Preencha nosso formulário de Diagnóstico Fiscal e receba uma análise personalizada da equipe HP Tax.
Solicitar Avaliação CompletaAo acessar, você concorda em ser contatado pela equipe HP Tax.
O Fisco cruza NF-e, EFD, Contribuições, estoque e meios de pagamento em tempo real com inteligência artificial. Comércios precisam usar tecnologia equivalente para se proteger. Compliance comercial não é custo — é caixa recuperado e margem preservada.
Faça uma análise tributária gratuita